Wer in Thailand ein Bankkonto eröffnen will, braucht 2026 vor allem eines: das richtige Visum. Alles andere – Dokumente, Filialwahl, Ersteinlage – ist lösbar. Ohne Non-Immigrant-Stempel im Pass ist die Sache dagegen gelaufen, egal wie dick die Unterlagenmappe ist. Was zählt, was nicht und wo die echten Fallstricke liegen, zeigt dieser Ratgeber.
Warum 2026 alles anders ist
Im Mai 2025 wurden in Pattaya vier Bankangestellte verhaftet – sie hatten im Auftrag eines chinesischen Syndikat-Netzwerks Konten auf Touristen-Namen eröffnet. Über diese Maultierkonton flossen Millionen Baht an Geldwäsche. Die Bank of Thailand reagierte mit sofortiger Wirkung: neue KYC-Pflichten für alle Großbanken, verschärfte Verifikation, Null-Toleranz bei Kurzzeit-Visa. Das erklärt, warum Schalterbeamte heute so viel genauer hinschauen als früher.
Im Jahr 2026 unterzeichneten mehrere Behörden – darunter die Bank of Thailand und das Anti-Geldwäsche-Büro AMLO – Abkommen zur landesweiten Echtzeit-Überwachung verdächtiger Kontobewegungen. Thailand tauscht seit 2023 Bankdaten automatisch mit über 130 Ländern aus – das nennt sich Common Reporting Standard (CRS). Was das bedeutet: Wer ein Konto in Thailand hat, ist für ausländische Steuerbehörden sichtbar. Und umgekehrt sehen Thai-Banken, wer wirklich hier lebt – und wer nur kurz zu Besuch ist.
Das Visum entscheidet – welches Banken öffnet
Touristenvisum, visafreie Einreise und DTV – alle drei landen 2026 bei den Großbanken im selben Stapel: abgelehnt. Die Banken klassifizieren das Destination Thailand Visa ausdrücklich als touristisches Einreisedokument, nicht als Nachweis eines Langzeitaufenthalts. Das ist für viele Digital Nomaden eine unangenehme Überraschung, die sich mit einem freundlichen Lächeln nicht weglächeln lässt.
Sicher durch die Tür kommen: Non-O Retirement, Non-O Marriage, Non-OA, Non-B und das LTR-Visum. Wer eine Verlängerung auf dieser Basis hat, wird bei Kasikorn, Bangkok Bank und Krungthai in der Regel problemlos bedient. Das LTR-Visum genießt bei manchen Banken einen eigenen Fast-Track, weil es von BOI-Stellen vorab geprüft wurde. ED-Visa-Inhaber haben eine schlechtere Karte: Bangkok Bank und Kasikorn lehnen seit Mitte 2026 mehrheitlich ab – Krungthai und die Government Savings Bank (GSB) sind zugänglicher.
Welche Bank nimmt wen: der schnelle Überblick
Kasikorn (KBank) gilt als zugänglichste Großbank für Ausländer mit korrektem Visum. Die K PLUS App läuft auf Englisch, PromptPay läuft am Schalter in zehn Minuten, und in Filialen mit Ausländeranteil – Siam Paragon, Central World, Terminal 21 – kennt das Personal die Prozesse. Bangkok Bank ist die beste Wahl, wenn man regelmäßig größere Geldbeträge aus Europa überweisen will. Sie fordert seit Januar 2025 zwingend ein Non-Immigrant-Visum und prüft Dokumente genauer als Kasikorn.
Krungthai Bank ist der oft übersehene dritte Kandidat: staatseigene Bank, historisch flexibel bei Retirement- und Marriage-Visa, für ED-Visa-Inhaber derzeit aussichtsreicher als die Platzhirsche. SCB verlangt ohne Arbeitserlaubnis fast immer mehr Belege – LTR-Visa-Inhaber werden dort bevorzugt. Krungsri ist solide, fordert bei Non-B-Konten aber häufig einen Arbeitgeberbrief. GSB ist die beste Wahl für frische ED-Visa-Inhaber ohne lange Visumshistorie.
Diese Dokumente müssen auf dem Tisch liegen
Die Kasikorn Bank verlangt vier Dokumente – je eines aus jeder Spalte. Alle müssen im Original vorliegen, auf Thai oder Englisch. Das Visum muss noch mindestens 30 Tage gültig sein. Wer mit einem fast abgelaufenen Stempel auftaucht, wird abgewiesen.
| Dokument 1 (Pflicht) | Dokument 2 (eines davon) | Dokument 3 (eines davon) | Dokument 4 (eines davon) |
|---|---|---|---|
| Reisepass | Non-Immigrant-Visum (alle Kategorien) – oder – O-A / O-X (Retirement) – oder – Long-Stay-Visum + Botschaftsschreiben | Personalausweis (D/A/CH) – oder – Rosa Thai-ID-Karte – oder – Führerschein (Heimatland oder Thai) – oder – Thai-Hausregistrierung | Mietvertrag auf eigenen Namen – oder – Eigentumsnachweis (Kaufurkunde) – oder – Wohnsitzbescheinigung der Botschaft – oder – Certificate of Residence (Immigration) |
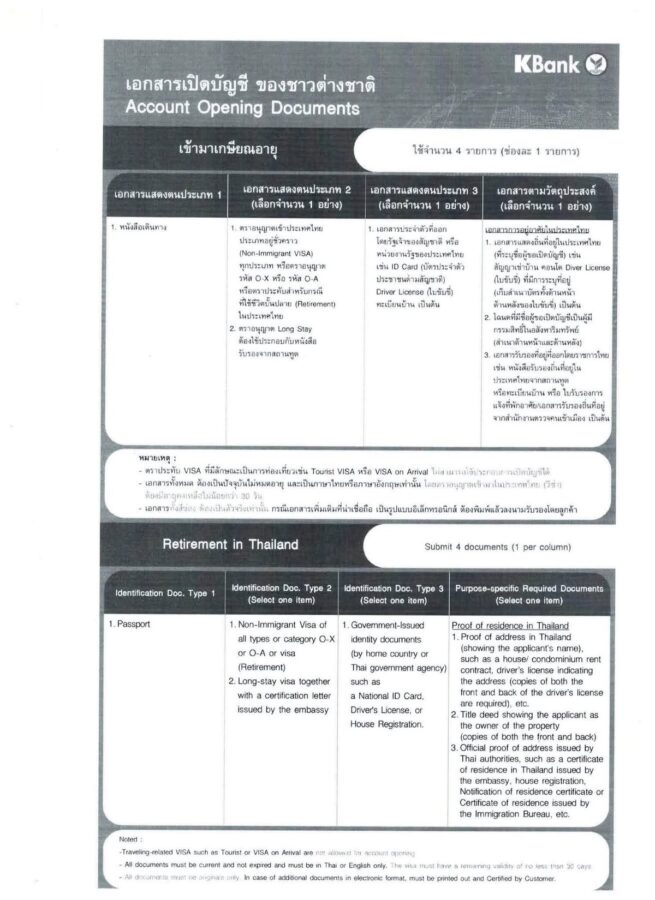
Eine registrierte Thai-SIM ist kein offizielles Pflichtdokument – aber ohne sie gibt es kein Online-Banking, keinen PromptPay-Account und keinen OTP-Code. Die Nummer muss auf den eigenen Namen laufen; AIS, True und dtac nehmen Reisepass plus Visum. Wer Unterlagen nur als eingescannte Datei mitbringt, muss sie ausdrucken lassen – elektronische Dokumente werden nur akzeptiert, wenn sie ausgedruckt und vom Kunden unterschrieben wurden.
Die richtige Filiale finden – kein Glücksspiel
Filialen in Expat-Stadtteilen und Shoppingmalls kennen die Prozesse. In Bangkok: für Kasikorn Asoke, Phrom Phong oder Siam Paragon; für Bangkok Bank die Silom-Hauptstelle oder größere Sukhumvit-Filialen. In Pattaya liegen die Erfolgsquoten statistisch höher als in Bangkok – die Regeln werden dort weniger rigide ausgelegt. Chiang Mai und Hua Hin funktionieren ähnlich gut. Kleinfilialen abseits touristischer Gebiete lehnen Ausländer oft ab – nicht wegen der Regeln, sondern mangels Erfahrung mit dem Prozess.
JETZT den Wochenblitz WERBEFREI lesen!
Wer einmal abgelehnt wird, sucht eine andere Filiale derselben Bank auf. Filialregeln sind kein einheitliches Diktat, sondern hängen vom Branch Manager ab. Ein Anruf vorab auf Englisch mit konkreter Visa-Frage spart eine Leerfahrt. Manche Filialen geben am Telefon eine ehrliche Einschätzung; andere bestehen auf persönlichem Erscheinen. Samstags-Filialen in Malls haben oft weniger Laufkundschaft – und damit mehr Zeit für Ausländer-Anträge.
Schritt für Schritt durch die Kontoeröffnung
Am Tag des Besuchs: Originaldokumente mitnehmen, nicht nur Kopien – Banken wollen beides sehen. Ersteinlage von 500 bis 2.000 Baht in bar bereithalten. Das Formular ist je nach Bank auf Englisch oder Thai; in ausländererprobten Filialen hilft ein Mitarbeiter beim Ausfüllen. Sparkonten mit Debitkarte sind die Standardwahl für Ausländer; Kreditkarten werden ohne Thai-Einkommensnachweis nicht vergeben. Für das Heiratsvisum (Non-O Marriage) gilt: 400.000 Baht auf dem Konto oder monatliche Eingänge von mindestens 40.000 Baht.
Wer Rentnervisum hat, sollte am Schalter direkt ansprechen, dass das Konto für die Visumsverlängerung genutzt wird. Manche Filialen stellen dann ein Bankschreiben aus, das die Immigration braucht – andere muss man extra darum bitten. Die Geldregeln sind einfach: Die 800.000 Baht müssen zwei Monate vor dem Verlängerungsantrag auf dem Konto sein und danach noch drei weitere Monate dort bleiben. Danach reichen 400.000 Baht als Dauerpuffer. Wer die Einkommensmethode wählt, braucht keinen hohen Kontostand, aber regelmäßige Transfers.
PromptPay einrichten: der unterschätzte Schritt
PromptPay ist Thailands nationales Echtzeitzahlungssystem – über 80 Millionen registrierte Nutzer, und damit eines der meistgenutzten Bezahlsysteme weltweit. Wer ein Thai-Bankkonto hat und PromptPay nicht einrichtet, verschenkt die Hälfte des Nutzens. Aktivierung läuft in der Banking-App unter dem Bereich Zahlungen, per Mobilnummer hinterlegen – kostenlos, dauert drei Minuten. Überweisungen zwischen Thai-Bankkonten sind damit gebührenfrei. QR-Code-Zahlungen am Marktstand, im Taxi oder beim Arzt laufen darüber.
Die K PLUS App von Kasikorn hat den besten Ruf für Ausländer: vollständig auf Englisch, klare Benutzeroberfläche, PromptPay und Währungsumrechnung direkt integriert. Bangkok Banks App (Bualuang mBanking) ist funktional, aber englischsprachige Unterstützung ist weniger konsistent. Krungthai Krungthai NEXT ist solide für Inlandstransfers. Was alle Apps gemeinsam haben: Ohne Thai-SIM-Karte auf dem eigenen Namen kommt man nicht hinein. OTP-Codes gehen per SMS – und die gehen nur an eine registrierte, aktive Thai-Nummer.
Kontosperrung verhindern: was danach zu tun ist
Das Konto ist offen – und dann passiert zwei Jahre lang nichts. Kein Login in die App, keine Transaktion, kein Blick ins Bankbuch. Fällt der Kontostand dauerhaft unter 2.000 Baht oder bleibt das Konto zwölf Monate ohne Bewegung, droht eine Sperrung. Genau in dem Moment ist dann die Visumsverlängerung fällig, der Einwanderungsbeamte will den Kontoauszug sehen – und das Konto lässt sich am Schalter nur mit persönlichem Erscheinen reaktivieren. Dieser Fehler passiert hundertfach pro Jahr unter deutschsprachigen Expats in Pattaya und Chiang Mai.
Abhilfe ist einfach: einmal pro Quartal einloggen, Kontostand prüfen, eine Kleinüberweisung durchführen. Wer die Rente direkt aufs Thai-Konto lenkt, hat das Problem nie. Wer das Konto trotzdem sperren lässt, muss persönlich in die Filiale, Originaldokumente mitbringen und erklären, warum das Konto monatelang inaktiv war. Was dann genau zu tun ist – und wie man eingefrorenes Guthaben wieder freibekommt – steht in unserem Ratgeber Bankkonto gesperrt in Thailand.
Wenn das Konto kein Thema ist: Alternativen im Alltag
Wer noch kein qualifizierendes Visum hat, überbrückt den Alltag am besten mit Wise für internationale Überweisungen und Baht-Guthaben. Achtung: Seit dem 19. Mai 2026 können Wise-Karten in Thailand kein Bargeld mehr abheben – betrifft nur Konten mit Thai-Adresse, nicht Konten mit Heimatadresse in DACH. Revolut funktioniert für Kartenzahlungen, gibt aber keine Karten an Thailand-Adressen aus – wer die Karte will, muss sie vor der Einreise bestellen. Welches Visum welche Bankoptionen öffnet, zeigt unser Überblick zu den neuen Bankvorgaben.
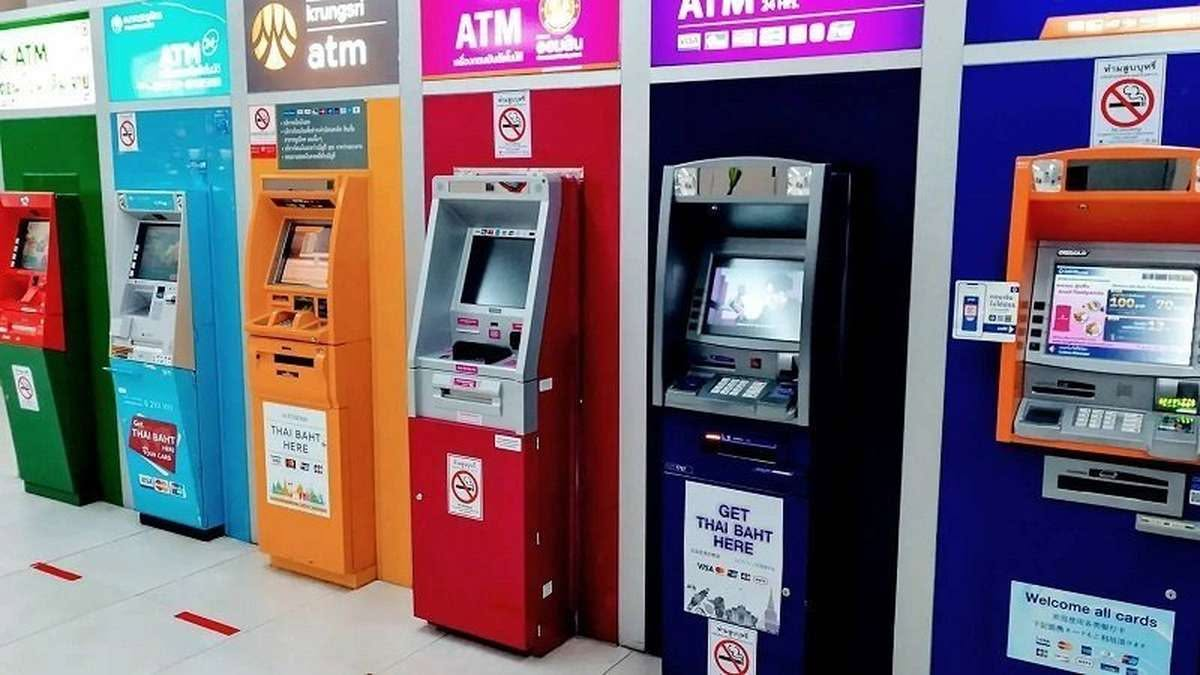
Für Touristen ohne Bankkonto: Die TAGTHAi Easy Pay von TAT und Kasikorn Bank reicht mit Reisepass – kein Thai-Konto nötig, Aufladen nur bar an KBank FX-Schaltern, ATM bis 10.000 Baht täglich. TrueMoney Wallet geht ebenfalls mit Reisepass, bis 50.000 Baht Guthaben, Aufladen nur bar bei 7-Eleven. Am ATM gilt: Fremdkarten kosten mindestens 250 Baht pro Abhebung; AEON-Automaten nehmen 150 Baht und sind die günstigste Option. Dynamic Currency Conversion immer ablehnen – in Baht zahlen, nie in Euro.
Redaktionelle Hinweise
Lesen Sie auch: Erster Monat in Thailand: Jetlag, Behörden und Glücksmomente
Kontoeröffnungsanforderungen in Thailand ändern sich ohne Vorankündigung und können je nach Filiale und Bank abweichen. Alle Angaben zu Visa-Anforderungen, Mindestguthaben und Gebühren sollten vor einem Bankbesuch direkt bei der gewählten Filiale überprüft werden. Die genannten Baht-Beträge für Visumsverlängerungen (800.000 / 400.000 THB) sind offizielle Immigration-Anforderungen Stand 2026 – die sogenannte „Seasoning“-Frist und die genauen Nachweisdokumente können sich ändern.
Wichtiger Hinweis für unsere Leser
Wir freuen uns auf Ihren Beitrag! Bitte beachten Sie für ein freundliches Miteinander unsere Regeln: