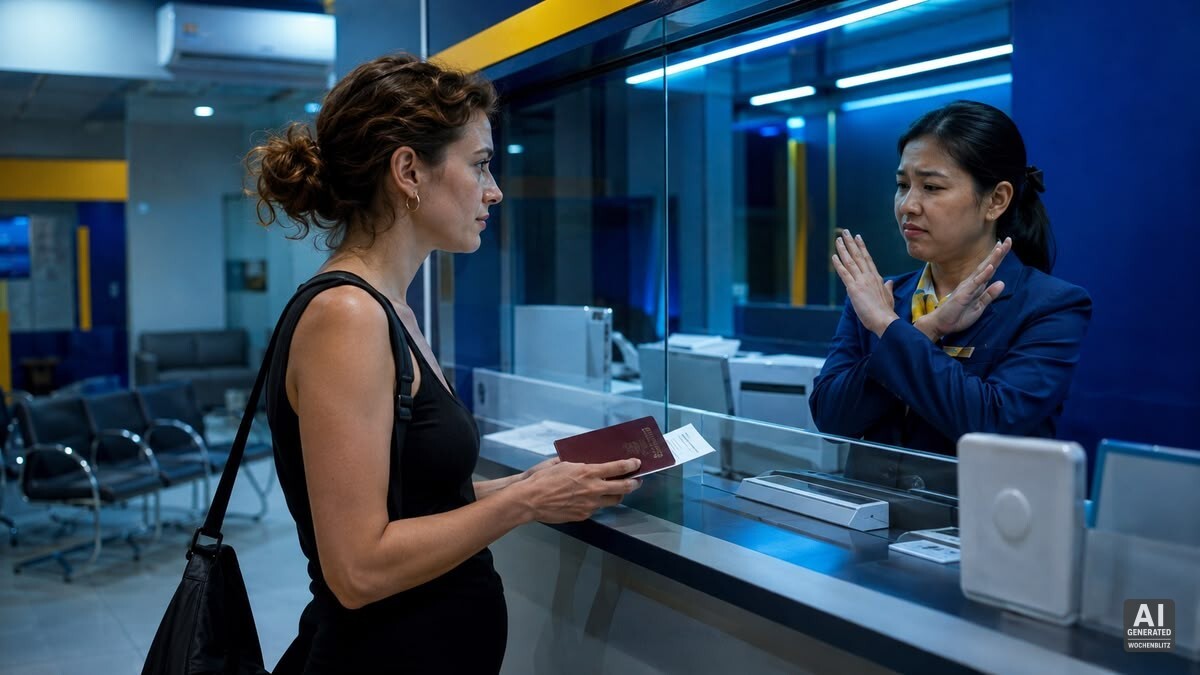
Wer in Thailand ein Bankkonto eröffnen will, erlebt seit Februar 2025 an fast jedem Schalter dasselbe: höfliches Kopfschütteln, kurze Erklärung, Ende der Unterhaltung. Bankkonto Thailand und Touristenvisum passen seither nicht mehr zusammen — egal wie viel Geld jemand mitbringt, wie oft er schon im Land war oder wie lange er bleiben will.
Früher ging es, heute nicht mehr — was sich seit 2025 geändert hat
Bis Ende 2024 war eine Kontoeröffnung für viele Ausländer Routine. Reisepass vorlegen, kleine Ersteinlage, Passbook mitnehmen — fertig. Manche Filialen verlangten zusätzlich eine Hoteladresse, andere nicht einmal das. Bangkok Bank galt als besonders unkompliziert, Kasikorn und SCB folgten kurz dahinter. Dieser Spielraum ist seit dem 1. Februar 2025 Geschichte.
Die großen Banken haben seither ihre internen Richtlinien vereinheitlicht: Touristenvisum, visumfreier Aufenthalt, Destination Thailand Visa — alle drei gelten als unzureichend für eine Kontoeröffnung. Bangkok Bank sperrte im selben Zug bestehende Konten, die auf Basis von Touristenvisa eröffnet worden waren, teils ohne Vorwarnung. SCB, Kasikorn und Krungsri folgten innerhalb weniger Wochen.
Maultierkonten: der Auslöser für alles
Der Auslöser war ein handfester Skandal. Im Frühjahr 2025 wurden mehrere Bankangestellte in der Provinz Chonburi verhaftet. Sie hatten systematisch Konten auf Namen von Touristen eröffnet und diese Konten anschließend an kriminelle Netzwerke weitergegeben — sogenannte Maultierkonten, über die gestohlene Gelder gewaschen wurden. Die Bank of Thailand reagierte mit sofortiger Wirkung und wies alle Geldinstitute an, ihre KYC-Prozesse für Ausländer grundlegend zu verschärfen.
Das Muster dieser Konten war immer dasselbe: Touristen, die das Land bald wieder verlassen, hinterlassen eine Bankverbindung, auf die Dritte Zugriff haben. Für Geldwäsche-Netzwerke war das eine günstige Infrastruktur. Die Zentralbank und das Anti-Geldwäsche-Büro AMLO schlossen am 29. April 2026 ein Abkommen zur landesweiten Echtzeit-Überwachung verdächtiger Geldströme — mit 21 beteiligten Behörden.
Was das Geldwäschegesetz den Banken vorschreibt
Die rechtliche Grundlage ist der Anti-Money Laundering Act B.E. 2542. Er verpflichtet Banken zur strikten Identifizierung jedes Kunden — und verlangt dabei eine nachweisbare, dauerhafte Verbindung zur Person. Wer diese Verbindung nicht belegen kann, darf kein Konto erhalten. Touristen scheitern strukturell an dieser Anforderung: kein fester Wohnsitz in Thailand, kein TM.30-Wohnsitznachweis, kein langfristiger Aufenthaltsstatus.
Banken, die gegen diese Vorschriften verstoßen, riskieren empfindliche Strafen und im Wiederholungsfall den Lizenzentzug. Schalterangestellte haben deshalb keinen Ermessensspielraum mehr. Die Entscheidung fällt nicht am Schalter — sie fällt im System, das den Visumstatus des Antragstellers prüft, bevor überhaupt ein Formular ausgehändigt wird.
Warum ein Touristenvisum strukturell nicht ausreicht
Ein Touristenvisum erlaubt den vorübergehenden Aufenthalt — mehr nicht. Es begründet keinen Wohnsitz, keine dauerhafte Verbindung zum Land, keine Meldepflicht gegenüber Behörden. Genau das verlangen Banken aber für eine Kundenbeziehung: einen verifizierbaren Lebensmittelpunkt. Wer in zwei Wochen wieder ausreist, erfüllt diese Voraussetzung per Definition nicht.
Dazu kommt das Ablaufdatum. Jedes Touristenvisum hat ein Verfallsdatum — die rechtliche Grundlage für den Aufenthalt erlischt damit automatisch. Banken müssten den Status jedes solchen Kunden laufend überwachen und das Konto bei Ablauf einfrieren. Dieser Aufwand ist unter den aktuellen Compliance-Regeln nicht vertretbar. Das Risiko inaktiver Konten ohne nachweisbaren Inhaber trägt allein die Bank.
Das DTV: fünf Jahre Visum, trotzdem abgewiesen
Das Destination Thailand Visa war 2024 mit großem Versprechen gestartet: fünf Jahre Gültigkeit, 180 Tage pro Einreise, gedacht für digitale Nomaden und Fernarbeiter. Viele DTV-Inhaber gingen davon aus, dass ein solches Langzeitvisum auch Bankzugang bedeutet. Das ist falsch. Nach dem Immigration Act B.E. 2522 gilt das DTV als touristisches Einreiserahmenwerk — nicht als Nachweis eines dauerhaften Aufenthalts.
JETZT den Wochenblitz WERBEFREI lesen!
Bangkok Bank, SCB und Kasikorn behandeln DTV-Inhaber deshalb identisch wie Touristen: Ablehnung an der Filiale, ohne Ausnahme. Wer als DTV-Inhaber bereits ein Konto hatte, musste seit Mitte 2025 damit rechnen, dass dieses Konto überprüft und in einigen Fällen ohne Vorwarnung gesperrt wurde. Die fünfjährige Laufzeit des Visums ändert an dieser Einschätzung nichts.
Welche Visa noch funktionieren — und welche nicht mehr
Non-Immigrant-Visa öffnen die Banktüren weiterhin zuverlässig. Non-O Retirement, Non-O Marriage und Non-B Business werden von allen großen Banken akzeptiert — sie belegen einen langfristigen, rechtlich verifizierbaren Aufenthalt. Wer eines dieser Visa mitbringt, hat bei vollständiger Dokumentenmappe gute Chancen. Auch das LTR-Visum und das Thailand Privilege Visa funktionieren. Ein auf Visa spezialisiertes Beratungsbüro hilft bei der Wahl des richtigen Visumtyps.
Nicht mehr akzeptiert werden: Touristenvisum, visumfreier Aufenthalt, DTV, Non-ED Studentenvisum in den meisten Filialen. Der 90-Tage-Stempel eines Non-O allein reicht bei vielen Filialen ebenfalls nicht mehr aus — verlangt wird die Verlängerung auf Jahresbasis oder zumindest ein Nachweis des beabsichtigten Langzeitaufenthalts. Filialabhängige Ausnahmen existieren noch vereinzelt, sind aber keine verlässliche Grundlage.
Was beim Filialbesuch auf dem Tisch liegen muss
Wer mit dem richtigen Visum erscheint, braucht trotzdem eine vollständige Dokumentenmappe. Pflicht sind: Originalreisepass mit gültigem Non-Immigrant-Visum, TM.30-Wohnsitznachweis des Vermieters, eine aktive thailändische Mobilfunknummer sowie bei vielen Banken ein Wohnsitzzertifikat der Einwanderungsbehörde. Manche Filialen verlangen zusätzlich einen Kontoauszug aus dem Heimatland oder ein Arbeitgeberschreiben. Fehlende Dokumente führen zur sofortigen Ablehnung.
Die Wahl der Filiale spielt eine Rolle. Filialen in Bangkok, Pattaya, Chiang Mai und Phuket sind auf internationale Kunden eingestellt und arbeiten mit englischsprachigem Personal. In kleineren Städten sinkt die Erfahrung mit europäischen Visumtypen deutlich. Wer auf Nummer sicher gehen will, wählt eine Filiale in einem der größeren Touristenzentren — und kommt mit allem im Original, nicht als Kopie.
Retirement-Visum: das Bankkonto ist Pflicht, keine Option
Wer ein Retirement-Visum auf Basis der Guthabenmethode beantragt, braucht zwingend ein Konto bei einer Thai-Geschäftsbank — denn die Einwanderungsbehörde verlangt den Nachweis von 800.000 Baht auf einem lokalen Konto. Wise, TrueMoney und TAGTHAi werden von der Immigration nicht anerkannt. Wer diesen Weg gehen will, muss das Konto also eröffnen, bevor er das Visum beantragt — nicht danach.
Das Konto muss außerdem eine sogenannte Seasoning-Frist erfüllen: Beim Erstantrag muss das Guthaben mindestens zwei Monate vor dem Termin auf dem Konto liegen, bei jeder Verlängerung drei Monate. Nach der Verlängerung darf der Stand nicht unter 400.000 Baht fallen. Wer die Einkommensmethode wählt, braucht kein hohes Guthaben — aber trotzdem ein Thai-Bankkonto für den Nachweis der monatlichen Eingänge per FTT-Code.
Alternativen für Touristen: was im Alltag wirklich funktioniert
Wer als Tourist kein lokales Konto bekommt, ist nicht aufgeschmissen. Revolut funktioniert an thailändischen Geldautomaten weiterhin problemlos und bietet gute Wechselkurse. Für Bargeldabhebungen gilt: Die Thai-Bank berechnet mindestens 250 Baht Fremdgebühr pro Abhebung — selten und in großen Beträgen abheben spart Geld. Am Automaten immer in Baht abrechnen lassen, nie in Euro — Dynamic Currency Conversion kostet drei bis sechs Prozent extra.
TAGTHAi Easy Pay, entwickelt von der Kasikorn Bank und der Tourismus-Behörde TAT, erlaubt QR-Zahlungen mit dem Reisepass als einzigem Dokument. Das Guthaben lässt sich nur bar an KBank-Wechselschaltern aufladen. Für den Alltag an Märkten, in Restaurants und kleineren Läden reicht das. Banküberweisung, Visumnachweise oder ATM-Abhebungen sind damit nicht möglich — TAGTHAi ist eine Zahlungslösung, kein Bankkonto.
TrueMoney und TAGTHAi: die wichtigsten Unterschiede
TrueMoney ist Thailands meistgenutztes E-Wallet mit über 32 Millionen Nutzern. Ausländer können sich mit Reisepass registrieren — Genehmigung dauert bis zu drei Werktage. Das Wallet lässt sich bar an 7-Eleven und FamilyMart aufladen, aber auch per verknüpfter ausländischer Mastercard. Wichtig: Visa-Karten werden nicht unterstützt, nur Mastercard. Auf Kreditkartenaufladungen fällt eine Gebühr von einem Prozent an. Die Wallet-Größe beträgt 30.000 Baht bei reiner Reisepassverifikation, 50.000 Baht mit einem zweiten Dokument.
Der Unterschied zu TAGTHAi ist praktisch: TrueMoney akzeptiert mehr Aufladewege und ist bei deutlich mehr Händlern nutzbar — 7-Eleven, Makro, Grab, True Coffee. TAGTHAi ist einfacher einzurichten, aber auf KBank-Schalter zum Aufladen beschränkt. Wer längere Zeit in Thailand verbringt, ist mit TrueMoney flexibler. Für eine kurze Reise reicht TAGTHAi oft vollständig aus. Keines der beiden ersetzt ein Thai-Bankkonto für offizielle Nachweise.
Wise in Thailand 2026: neue Stärken, eine wichtige Einschränkung
Wise operiert seit 2026 unter einer offiziellen Lizenz der Bank of Thailand und hat damit neue Funktionen erhalten: PromptPay QR-Zahlungen direkt aus der App, THB-Überweisungen ins Ausland und die Möglichkeit, eine physische Karte nach Thailand zu bestellen. Für Touristen, die Wise mit einer ausländischen Adresse führen, ändert sich wenig — das Konto funktioniert wie bisher.
Wer Wise mit einer Thai-Adresse registriert hat, ist von einer Einschränkung betroffen: ATM-Abhebungen in Thailand fallen weg. Für Kunden, die sich vor dem 21. Januar 2026 registriert haben, gilt dies ab Oktober 2026. Karten werden bis September 2026 ausgetauscht — die Ersatzkarte funktioniert an Thai-Automaten nicht mehr, an Automaten im Ausland weiterhin schon. Wer Wise für Bargeldabhebungen in Thailand nutzt und eine Thai-Adresse hinterlegt hat, sollte auf Revolut oder eine lokale Bankkarte umsteigen.
Wer länger bleibt, braucht das richtige Visum
Thailand hat sein Bankensystem auf Transparenz und Langzeitbindung ausgerichtet. Wer nur ein paar Wochen im Land ist, kommt mit Revolut, TrueMoney oder TAGTHAi problemlos durch den Alltag. Wer aber plant, länger zu bleiben — sei es als Rentner, als Ehepartner einer Thai oder als Arbeitnehmer — kommt am richtigen Visumstatus nicht vorbei. Und damit auch nicht am lokalen Bankkonto.
Non-O Retirement, Non-O Marriage, Non-B Business und das LTR-Visum öffnen die Banktüren weiterhin zuverlässig. Wer den Schritt plant, sollte Visum und Kontoantrag zusammen denken — denn das eine braucht oft das andere. Ein Beratungsbüro mit Visa-Spezialisierung kann den richtigen Weg für die individuelle Situation aufzeigen.
Redaktionelle Hinweise
Lesen Sie auch: Sechs Jahre Covid: Die Fehler, die niemand zugeben will
Die Angaben zu Bankrichtlinien und Visumvoraussetzungen basieren auf dem Stand August 2026. Bankpraktiken variieren zwischen Filialen und können sich ohne Vorankündigung ändern — eine direkte Rücksprache mit der jeweiligen Filiale vor dem Besuch wird empfohlen. Die genannten Grenzbeträge für Retirement-Visa (800.000 Baht / 400.000 Baht) und Wallet-Limits basieren auf offiziellen Quellen der Bank of Thailand und TrueMoney Support (Stand Juni/August 2026).
Hinweis: Dieser Artikel enthält Links zu unseren Werbepartnern.
Lesen Sie auch: Beamte verkaufen falsche Identitäten
Hm. Ich habe kein Visum, habe aber 2022 ein Condo in Bangkok gekauft. Im Zusammenhang damit wurde mein Konto bei der Kasikorn Bank eröffnet. Seitdem nutze ich das Condo für meine privaten Urlaubszwecke, und zwar meist ohne Visum, jedenfalls nie langfristige Visa. Ich weiß, 2022 war alles noch etwas anders, aber schon damals war es laut Makler nicht mehr so einfach, ein Konto zu eröffnen. Mich würde interessieren, was heute ist, wenn man ein Condo kauft und für die Abwicklung eben auch ein Konto braucht? Es gibt ja auch Leute, die vermieten, usw. Die laufenden Kosten lassen sich auch am besten über ein Thai Konto abwickeln. Geht das noch??
Ja, offiziell gilt das noch so. Wer ein Haus oder ein Condo besitzt, ist ebenfalls berechtigt, ein Konto zu eröffnen.
Zitat: „Wer die Einkommensmethode wählt, braucht kein hohes Guthaben — aber trotzdem ein Thai-Bankkonto für den Nachweis der monatlichen Eingänge per FTT-Code.“
Habe gerade letzte Woche ein Non-Immigrant-O Visum bei der Immi Hua Hin beantragt. Dazu hat eine konsularische Einkommensbescheinigung, beglaubigt durch das Außenministerium gereicht. Eine Außenstelle dazu ist in Hua Hin, Blue Port. Dauert rund 3 Tage und kostet 200 Baht. Ergo, kein Nachweis einer thailändischen Bank für monatliche Eingänge per FTT-Code. Natürlich kann ich nicht behaupten, dass das bei allen Immigration Büros so gehandhabt wird.
In Hat Yai genügt der Einkommensnachweis vom Konsulat nicht, die wollen trotzdem den monatlichen Zahlungseingang…… Wozu dann die Bescheinigung gut sein soll konnte mir aber niemand erklären….555
Die Market Village Filiale der KASIKORN verlangt außer den o.g. Dokumenten sogar inzwischen ein 2. Legitimationspapier (Personalausweis oder auch deutscher oder thailändischer Führerschein). Nur der Reisepass war im Juli 2026 nicht mehr ausreichend. Und es ging lediglich um ein weiteres Festgeldkonto, die Saving Accounts und div. FG Konten werden dort bereits seit 5 Jahren geführt.
Ebenfalls Kasikorn im Market Village, Hua Hin. Als das nette Fräulein beim letzten Besuch meinen Reisepass in Händen hielt, hat sie mich darauf aufmerksam gemacht, dass wenn sie mein Visum (DTV) jetzt prüfen müsste, auch gleich die Konten kündigen müsste. Sie hätte da keinen Ermessensspielraum.
In Konsequenz habe ich nun das DTV kündigen lassen und das Non-Immi-O-Visum beantragt. Das Risiko, einmal an eine nicht ganz so nette Dame oder Herrn zu geraten ist mir einfach zu hoch. Zudem hatte ich eigentlich auch gar keine Lust mehr nebenher auch noch zu arbeiten und habe meine Beraterjobs gekündigt. Besser als die Bankkonten.
Ich stehe mal wieder auf dem Schlauch. Ich glaubte, endlich eine Lösung zu haben – aber diese angedachte Lösung ist keine mehr. „Was tun?“ sprach Zeus – den Rest dieses Spruchs erspar ich mir.
.
Mein Problem: Ich habe keinerlei Visum, kein thailändisches Bankkonto, aber das gewünschte Visum benötigt zwei Monate vor Beantragung auf diesem, meinem (nicht vorhandenem) Konto einen größeren dort geparkten Geldbetrag. Der Betrag selbst wäre kein Problem, aber … das mit dem Urlaubervisum als Zwischenschritt zur Kontoeröffnung klappt nicht mehr.
Damit rutsche ich wieder ab zum Hauptmann von Köpenick: Ohne Visum kein Konto und ohne Konto kein Visum. Für mich heißt das, der Dauerurlauber in Thailand ist eine aussterbende Spezies? Die alten sterben aus, neue kommen nicht nach. Oder doch? Wenn doch, wie? Weiß das schon jemand von der Redaktion oder von den Mitlesern?
Tja Michael O, zu viele Informationen gibst du eben nicht bei deiner Frage, ich versuche es mal mit meiner Glasskugel.
Visum – ich unterstelle mal einfach NON-O retirement, da es von außerhalb Thailand beantragt wird ( in der Regel, es gibt 3 Ausnahmen ), muss du da kein Geld auf einem Thaikonto nachweisen. Als Optionen kommen Einkommensnachweise oder ein klassisches Tagesgeld Konto in Deutschland in Frage, wo das Geld dann die 2 Monate vor dem Visumsantrag Parken darf.
Dann hast du dein NON-O mit 90 Tage Gültigkeit. Dann sprichst ab dem zweiten Tag nach Ankunft bei Banken vor ( bitte nicht trödeln,, die Zeit hast du eventuell nicht ! ), du brauchst ein Konto, um die THB 800.000 Deposit für die EoS zu hinterlegen. Ob das bei Ihnen geht und was du an Unterlagen mitbringen sollst. Ich habe eine CoR der Immigration selten gebraucht, aber ich erinnere mich, das die ganz genau wissen wollten, wofür ich die haben will. Auf Vorrat zur Kontoeröffnung ist eventuell nicht genau genug, aber zur Konto Eröffnung bei der Bank/ Filiale um ein Deposit für die anstehende EoS zu hinterlegen, ist sicher genug.
Dann z.B. über Wise, falls da ein Account besteht, einfach die THB 800.000 zügig überweisen. Und einen Puffer für die nächsten kommenden Monate. Du darfst beim ersten Mal 2, sonst 3 Monate vor dem Termin und immer 3 Monate nach der Verlängerung keinen Tag weniger als THB 800.000 auf dem Konto haben. Die übrige Zeit darf es auf THB 400.000 absinken. Egal, gewöhne dir später 2 Kontos an, eines für die täglichen Ausgaben und eines nur für das Deposit, wo die THB 800.000 immer drauf bleiben. Am Sichersten, du eröffnest ein zweites Konto nach deiner EoS und sagst das so auch der Bank, das zu die THB 800.000 auf dem Ersten immer stehen lassen willst und nie anrühren möchtest. Und um auf Nummer sicher zu gehen, für das Deposit Konto brauchst du auch kein Onlinebanking. Dann kann auch kein Virus dir das Geld klauen. Nur 2 mal im Jahr rechtzeitig das Bankbuch am Drucker aktualisieren lassen, Zinsgutschrift erfassen. Oder stur jeden Monat. Frag nicht, tue es einfach.
Hallo Andreas,
vielen Dank für Deine ausführliche Antwort und Deine funktionierende Glaskugel; ich meine genau das Visum, das Deine Kugel auch meint.
Wegen Deinem erwähnten Deposit: Es entspricht auch meinen Intensionen, das Depositkonto aufzufüllen und bis irgendwann einfach ruhen zu lassen. Das Theater wegen 100 Baht, die an einem Stichtag plötzlich fehlen, erspare ich mir; meine Erben wird’s sicherlich auch freuen, wegen eben dieser Erbschaft gleich einen Urlaub in Thailand mit zu verbinden.