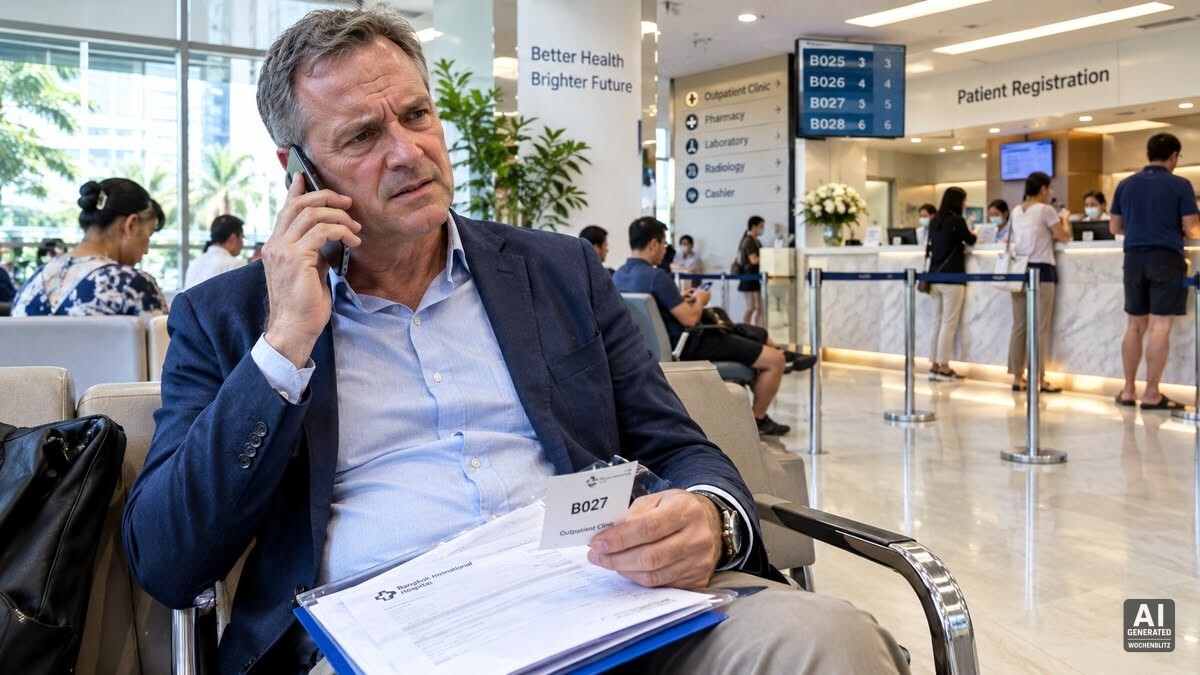
Ein Urlauber mit Brustschmerzen, eine Privatklinik in Bangkok, eine Rechnung über 45.000 Baht – und die Überzeugung, dass die Versicherung das schon regeln wird. Meistens ist diese Überzeugung falsch. Nicht weil die Police nichts taugt, sondern weil kaum jemand weiß, wie Abrechnung, Kostenübernahme und Behandlungspflicht in Thailand tatsächlich funktionieren. Das ist kein Kleingedrucktes-Problem. Das ist ein Wissens-Problem.
Brustschmerzen um Mitternacht – willkommen im teuersten Moment Ihres Urlaubs
Peter M., 55, Urlauber aus Köln, spürte den Schmerz an einem Dienstagabend. Er tat das Vernünftige: Er fuhr ins nächste Krankenhaus. Die Untersuchung ergab keinen Herzinfarkt. Was die Entlassungspapiere ergaben, war eine andere Sache – 45.000 Baht, zahlbar vor Verlassen des Hauses. Kein Herzanfall, aber ein handfester Schock.
Was Peter M. nicht wusste: Privatkliniken in Thailand sind keine karitativen Einrichtungen. Sie behandeln exzellent, sie rechnen schnell, und sie warten nicht auf eine Versicherung, die vielleicht in drei Tagen antwortet. Wer das nicht kennt, erlebt seinen Genesungsmoment als Finanzkatastrophe.
Erste Frage der Aufnahme: Krankenversicherung oder Kreditkarte?
An der Aufnahme einer Privatklinik läuft ein fester Prozess ab. Die Mitarbeiter fragen nach dem Versicherungsstatus – und zwar nicht aus Höflichkeit, sondern weil davon abhängt, wie die Abrechnung organisiert wird. Wer eine Reisekrankenversicherung mit Direktabrechnung vorweist und deren Notfallnummer nennt, hat gute Chancen auf einen reibungslosen Ablauf. Wer nur eine deutsche Krankenversicherungskarte zieht, löst in den meisten Privatkliniken eine Schulterzuckreaktion aus.
Das liegt nicht an bösem Willen. Europäische gesetzliche Krankenversicherungen haben keine Verträge mit thailändischen Privathäusern. Eine Karte der AOK oder der TK ist in Bangkok ungefähr so nützlich wie ein Busfahrschein aus Stuttgart. Die Klinik kann damit nichts anfangen – und verlangt deshalb entweder eine schriftliche Zahlungsgarantie oder eine vorläufige Absicherung über Kreditkarte.
Was Ihre Krankenversicherung aus Deutschland in Thailand wert ist
Gesetzlich Versicherte aus Deutschland, Österreich oder der Schweiz sind in Thailand im Grunde auf sich gestellt. Die gesetzlichen Krankenversicherungen erstatten zwar Behandlungskosten im Ausland – aber nur bis zur Höhe der Kosten, die in Deutschland entstanden wären. Eine Notaufnahme in einer Bangkoker Privatklinik kostet ein Vielfaches davon. Was bleibt, zahlt der Patient.
Privat Versicherte haben bessere Karten, aber auch nicht automatisch grünes Licht vor Ort. Viele deutsche Privatversicherungen arbeiten nicht direkt mit thailändischen Häusern zusammen. Das bedeutet: Behandlung bezahlen, Belege sammeln, nach der Rückkehr einreichen. Wer als Expat dauerhaft in Thailand lebt und eine lokale Krankenversicherung abgeschlossen hat, ist in dieser Hinsicht oft besser aufgestellt – der Versicherer kennt die Kliniken, hat Verträge, und die Abrechnung läuft direkt.
Reisekrankenversicherung: Die Lücken, die keiner liest
Eine Reisekrankenversicherung ist für Urlauber das sinnvollste Instrument – wenn man weiß, was drin ist. Die meisten Policen decken Notfallbehandlungen und den medizinisch notwendigen Rücktransport ab. Was sie nicht abdecken, steht im Kleingedruckten: Vorerkrankungen, die bereits bei Reiseantritt bekannt und behandelt waren, sind in vielen Tarifen ausgeschlossen. Chronische Leiden fallen häufig komplett raus, selbst wenn die akute Verschlimmerung im Urlaub vollkommen unvorhersehbar war.
Ein weiteres Missverständnis betrifft die ambulante Behandlung. Viele Reisepolicen arbeiten hier mit dem Kostenerstattungsprinzip: Der Patient zahlt vor Ort, reicht die Originalrechnung danach bei der Versicherung ein. Direktabrechnung – also die Klinik schickt die Rechnung direkt an den Versicherer – gibt es vor allem bei stationären Aufnahmen, und auch dort nur, wenn eine schriftliche Zahlungsgarantie vorliegt.
Guarantee of Payment – das Dokument, das alles entscheidet
Hinter dem sperrigen Begriff steckt ein einfaches Prinzip: Die Versicherung schickt der Klinik eine schriftliche Bestätigung, dass sie die Kosten übernimmt. Erst wenn dieses Dokument vorliegt, behandelt die Klinik ohne Vorkasse. Der Prozess klingt unkompliziert – in der Praxis dauert er. Die Versicherung prüft die Police, checkt Ausschlussklauseln, stellt Rückfragen. Das kostet Zeit, die ein Patient in der Notaufnahme oft nicht hat.
JETZT den Wochenblitz WERBEFREI lesen!
In dieser Wartezeit verlangen manche Kliniken eine vorläufige Absicherung. Das kann eine Kreditkartenblockierung sein, muss es aber nicht. Wer eine Police mit 24-Stunden-Notfallhotline hat und sofort anruft, erlebt den Prozess erheblich reibungsloser. Wer erst nach der Behandlung an die Versicherung denkt, hat das schlechteste Blatt in der Hand.
Staatlich oder privat: Was kostet Sie was?
Thailand hat zwei parallele Krankenhaussysteme, die kaum unterschiedlicher sein könnten. Staatliche Häuser sind günstig, oft überfüllt, und der Englisch-Level an der Rezeption variiert stark. Für Expats mit Wohnsitz in Thailand gelten dort eigene Tarife – die Grundversorgung ist erschwinglich, aber als Ausländer zahlt man mehr als Thais. Wer in Thailand arbeitet und ins staatliche Krankenhaus geht, zahlt deutlich weniger als im Privathaus, aber mehr als seine thailändischen Kollegen.
Privatkliniken wie Bangkok Hospital, Bumrungrad oder Samitivej sind eine andere Welt: englischsprachig, modern, effizient – und entsprechend bepreist. Sie richten sich ausdrücklich an internationale Patienten und haben eigene Abrechnungsabteilungen, die rund um die Uhr besetzt sind. Wer dort als Tourist landet, zahlt Touristenpreise. Wer dort als Expat mit lokaler Krankenversicherung erscheint, hat oft direkten Zugang zur Direktabrechnung.
Stationär, ambulant – zwei völlig verschiedene Welten bei der Abrechnung
Die Unterscheidung zwischen ambulant und stationär ist bei der Abrechnung in Thailand nicht Kleinigkeit, sondern Scheidepunkt. Ambulante Behandlungen – Arztbesuch, Blutbild, Infusion, Schmerzmittel – laufen fast immer über Kostenerstattung. Die Klinik will ihr Geld sofort, der Patient zahlt, sammelt die Belege und reicht sie später ein. Bei Beträgen unter etwa 10.000 Baht machen die meisten Versicherungen das ohnehin so, weil der Direktabrechnungsaufwand größer wäre als der Rechnungsbetrag.
Bei stationären Aufnahmen schaltet sich die Abrechnungsabteilung der Klinik aktiv ein. Sie kontaktiert den Versicherer, fordert die Zahlungsgarantie an und hält den Patienten auf dem Laufenden. Das klingt beruhigend – und funktioniert auch meistens, wenn die Versicherung erreichbar ist und die Police keine offensichtlichen Ausschlüsse aufweist. Wenn nicht, endet auch der stationäre Aufenthalt mit einer Rechnung an der Kasse.
Vorerkrankungen, Roller, Alkohol – wenn die Versicherung nicht zahlt
Drei Szenarien führen zuverlässig zur Ablehnung. Erstens: Vorerkrankungen. Wer bekannte Herzprobleme nicht in der Police angegeben hat, riskiert vollständige Ablehnung – auch wenn der Notfall scheinbar nichts damit zu tun hat. Zweitens: Rollerunfälle ohne Führerschein. In Thailand braucht man für einen Motorroller ab 50 ccm Klasse A. Wer ohne Schein fährt und stürzt, verliert in praktisch jeder Police den Schutz komplett.
Drittens: Alkohol. Die genauen Schwellenwerte variieren je nach Police, aber der Grundsatz ist überall gleich: Unfälle oder Verletzungen unter Alkoholeinfluss sind ausgeschlossen. Wer nach drei Bier vom Roller fällt und damit ins Krankenhaus kommt, zahlt die komplette Rechnung selbst. Und die kann bei Knochenbrüchen, Schädel-Hirn-Trauma oder Operationen schnell sechsstellig werden – in Baht, nicht in Euro.
Was eine Nacht im Privatkrankenhaus wirklich kostet
Ein ambulanter Besuch wegen Magen-Darm-Infekt: 3.000 bis 8.000 Baht, je nach Klinik und Untersuchungsumfang. Das ist der untere Bereich und für die meisten Urlauber mit Kreditkarte handhabbar. Eine Nacht auf der Normalstation einer Bangkoker Privatklinik schlägt mit 15.000 bis 25.000 Baht zu Buche – Arztvisite, Pflege, Raumnutzung und Medikamente noch nicht eingerechnet. Wer sich eine Woche erholen muss, kommt schnell auf 150.000 Baht und mehr.
Komplexere Eingriffe sprengen den Rahmen, den die meisten Urlauber im Kopf haben. Eine Blinddarmentfernung liegt zwischen 150.000 und 250.000 Baht. Ein Oberschenkelbruch mit Operation und Reha kann 400.000 Baht überschreiten. Wer glaubt, das mit dem Kreditkartenlimit zu regeln, irrt meistens. Und wer glaubt, das im Nachhinein aus eigener Tasche zu zahlen, auch.
Wenn die Rechnung Fragen aufwirft
Privatkliniken in Thailand sind nach dem Sanatorium Act B.E. 2541 verpflichtet, ihre Leistungen transparent aufzuschlüsseln. Wer eine Rechnung bekommt, die er nicht versteht, hat das Recht auf eine detaillierte Einzelaufstellung. Einfach danach fragen – am besten beim International Patient Services Team der Klinik, das genau für solche Gespräche ausgebildet ist. Dort sitzen Mitarbeiter, die Deutsch oder Englisch sprechen und zwischen Patient, Arzt und Versicherung vermitteln.
Erscheinen Positionen unplausibel oder doppelt, lohnt es sich, ruhig aber konkret nachzufragen. Thailändische Kliniken sind in aller Regel kooperativ, wenn der Ton sachlich bleibt. Was nicht funktioniert: Emotionaler Druck, Drohungen oder das Verweigern jeder Zahlung. Die Klinik hat auf ihrer Seite das Recht, vor der Entlassung eine Begleichung zu verlangen – und das setzt sie auch durch.
Was Sie regeln müssen, bevor Sie ins Flugzeug steigen
Erstens: Reisekrankenversicherung abschließen, die explizit Direktabrechnung und Rücktransport abdeckt – und die Notfallnummer auf dem Handy speichern, nicht nur in den Unterlagen. Zweitens: Den Versicherungsschein in digitaler Form auf dem Smartphone haben, nicht nur als Ausdruck im Koffer. Drittens: Die Policenbedingungen kennen – Selbstbehalt, Ausschlüsse, Meldefristen. Wer im Notfall erst in der Broschüre blättern muss, hat zu spät gelesen.
Wer dauerhaft in Thailand lebt, sollte die Frage grundsätzlich anders angehen: Eine lokale Krankenversicherung schlägt eine europäische Reisepolice meist in puncto Abdeckung, Direktabrechnung und Reaktionszeit. Vorerkrankungen ehrlich angeben – auch wenn es die Prämie erhöht. Eine abgelehnte Leistung im Ernstfall ist teurer als jeder Aufschlag beim Versicherungsbeitrag.
Redaktionelle Hinweise
Lesen Sie auch: „Ihr Visum ist ungültig" – wie Betrüger in Thailand Rentner erpressen
Dieser Artikel beschreibt typische Abläufe bei Abrechnung und Kostenübernahme in thailändischen Krankenhäusern, Stand 2026. Versicherungsbedingungen variieren je nach Tarif – die genannten Beispiele ersetzen keine individuelle Prüfung der eigenen Police. Kostangaben sind Richtwerte aus dem privaten Kliniksektor. Im Notfall zuerst die Notfallnummer des Versicherers anrufen. Hinweis: Dieser Artikel enthält Links zu unseren Werbepartnern.
Lesen Sie auch: Warum Rollerunfälle in Thailand so teuer enden
Wichtiger Hinweis für unsere Leser
Wir freuen uns auf Ihren Beitrag! Bitte beachten Sie für ein freundliches Miteinander unsere Regeln: