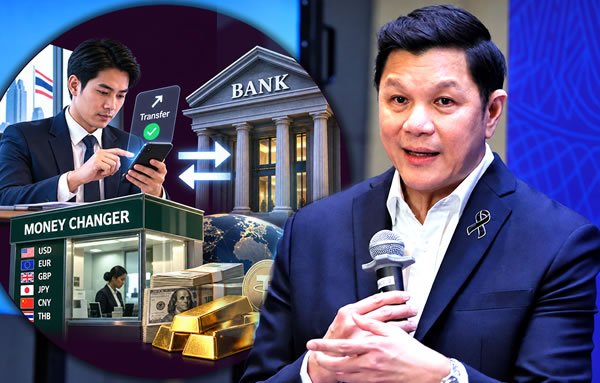
Wer ein Bankkonto in Thailand hat, Geld überweist oder größere Beträge abhebt, lebt seit September 2026 in einem anderen Finanzsystem. Die Bank of Thailand hat mit elf Finanzorganisationen ein Regelwerk in Kraft gesetzt, das Geldflüsse bis zur letzten Umwandlung verfolgt – Bargeld, Gold, Fremdwährungen, digitale Vermögenswerte. Verdächtige Konten werden schneller gesperrt. Wer als unbescholtener Expat in diese Maschinerie gerät, hat ein Problem, das sich nicht mit einem Anruf löst.
Was Thailand von seinem Bankensystem jetzt verlangt
Die Bank of Thailand hat im September 2026 gemeinsam mit elf Organisationen aus dem Finanzsektor ein neues Regelwerk verabschiedet. Der offizielle Name: Framework for Safeguarding the Financial Sector from Illicit Activities. Hinter diesem bürokratischen Titel steckt ein klarer Befehl an Banken, Zahlungsdienstleister und Geldwechsler: Verfolgt Geld nicht nur bis zum Konto, sondern durch das gesamte Finanzsystem hindurch.
Konkret heißt das – Überweisungen, Abhebungen, Einzahlungen, alles wird geprüft. Nicht einmalig beim Eingang, sondern fortlaufend. Wer glaubt, ein Geldtransfer sei erledigt, sobald er auf dem Empfängerkonto landet, hat die neue Logik noch nicht verstanden. Die Prüfung endet erst dort, wo das Geld aufhört, sich zu bewegen.
Elf Monate Stückwerk – dann kam der große Rahmen
Zentralbankchef Vitai Ratanakorn räumte ein, was Beobachter schon länger ahnten: Die Maßnahmen der vorangegangenen elf Monate sahen aus wie Einzelstücke, weil sie es waren. Jede Behörde, jede Bank, jeder Zahlungsdienstleister arbeitete im eigenen Silo. Das war ineffizient. Das neue Regelwerk soll das ändern – alle unter einem gemeinsamen Dach zusammenbringen.
Das klingt nach Verwaltungsreform. Ist es aber nicht nur. Wenn Banken, Zahlungsdienstleister, Geldwechsler und staatliche Finanzinstitute erstmals strukturiert Daten austauschen, entsteht eine Sichtbarkeit, die es so noch nicht gab. Ein Geldfluss, der bisher an drei verschiedenen Institutionen vorbeiging, ohne dass eine die andere informierte, wird nun als zusammenhängende Kette lesbar. Das ist der eigentliche Systemwechsel.
Geld rein, Geld raus, Geld verwandelt – die Kontrollkette
Die Kontrolllogik folgt dem Geld in vier Schritten: Einzahlung, Überweisung, Abhebung, Umwandlung. Jeder dieser Schritte ist ein eigenständiger Prüfpunkt. Finanzinstitute sollen nicht nur den Eingang verdächtiger Gelder verhindern, sondern auch den Abgang aus dem Konto erschweren – und schließlich die Verwandlung in andere Vermögenswerte blockieren.
Das ist eine andere Philosophie als bisher. Früher galt ein Konto als unauffällig, wenn es keine offensichtlichen Eingangsauffälligkeiten gab. Jetzt wird der gesamte Lebensweg eines Geldbetrages betrachtet. Ob das Geld am Ende in Baht auf dem Konto liegt, als Bargeld in der Tasche steckt, als Gold im Schrank liegt oder als USDT in einem digitalen Wallet – die Kontrolle soll überallhin reichen.
Mule-Konten waren das Einstiegsproblem – nicht die ganze Geschichte
Der bisherige Kampf gegen illegale Geldflüsse konzentrierte sich auf sogenannte Mule-Konten – Konten, die Kriminelle für Transfers missbrauchen, oft ohne Wissen des eigentlichen Kontoinhabers. Vitai Ratanakorn bestätigte, dass dieser Ansatz erste Wirkung zeigte: Die Häufigkeit solcher Fälle ging zurück, die Verluste sanken. Ein Erfolg. Aber ein begrenzter.
Wer nur Mule-Konten im Visier hat, sieht den Wald nicht vor lauter Bäumen. Illegales Geld bewegt sich durch viele Hände und viele Systeme, bevor es seinen Bestimmungsort erreicht. Ein einziges gesperrtes Mule-Konto ist eine Delle, kein Treffer. Das neue Regelwerk zielt deshalb nicht mehr auf einzelne Konten, sondern auf den gesamten Pfad des Geldes – von der ersten Überweisung bis zum letzten Tausch.
Gold, USDT, Fremdwährung – drei Fluchtwege werden verbaut
Vitai Ratanakorn wurde beim Pressegespräch konkret: Bargeldabhebungen, die anschließend in Gold oder USDT fließen, stehen jetzt ausdrücklich im Fokus. „Wir müssen es schwieriger machen, Geld von diesen Konten abzuheben – vor allem Bargeld, das in andere Vermögenswerte umgewandelt wird, wie Gold oder USDT“, sagte der Zentralbankchef. Das ist kein vager Auftrag. Das ist eine Direktive an jede Bank im Land.
JETZT den Wochenblitz WERBEFREI lesen!
Fremdwährungen sind ebenfalls ausdrücklich genannt. Wer verdächtiges Geld in Euro, Dollar oder eine andere Währung tauscht, soll dabei nicht mehr unbemerkt bleiben. Gold und Fremdwährungen waren bisher bevorzugte Mittel, um Geld aus dem Sichtbereich der Banken herauszubewegen. Dieser Ausweg soll jetzt versperrt werden – zumindest in der Theorie.
Zahlungsdienstleister unter Dauerdruck
Wer dachte, das alles betreffe nur klassische Banken, liegt falsch. Zahlungsdienstleister – also Anbieter von QR-Code-Payments, digitalen Wallets und ähnlichen Diensten – werden ausdrücklich in das neue Regelwerk einbezogen. Sie sollen verhindern, dass Betrüger und illegale Händler ihre Systeme nutzen, um Geld zu empfangen. Das gilt nicht nur bei der Aufnahme neuer Händler, sondern im laufenden Betrieb.
Wer heute ein sauberes Geschäft betreibt, kann morgen Teil einer illegalen Struktur sein. Das weiß die BOT. Entsprechend soll die Prüfung nicht einmalig am Anfang stattfinden, sondern fortlaufend – mit Datenweitergabe, die eine lückenlose Spur über verschiedene Zahlungswege hinweg erzeugen soll. Für Händler, die mit Payment-Anbietern arbeiten, bedeutet das: Sie bleiben dauerhaft unter Beobachtung, auch wenn sich ihr Geschäft nicht verändert hat.
Geldwechsler rücken ins Visier
Geldwechsler spielten im bisherigen Anti-Geldwäsche-System eine Randrolle. Das ändert sich. Das neue Regelwerk bezieht sie ausdrücklich ein – als Teil der Kette, durch die illegales Geld fließen kann. Wer Baht gegen Euro oder Dollar tauscht, tut das künftig unter stärkerem Blick der Behörden.
Das hat praktische Konsequenzen für jeden, der regelmäßig Geld wechselt. Ungewöhnlich hohe Beträge, häufige Transaktionen ohne erkennbaren Zusammenhang oder Wechselaktionen kurz nach auffälligen Kontobewegungen können Aufmerksamkeit erzeugen. Das muss kein Problem sein – aber es ist kein Zustand mehr, in dem man davon ausgehen kann, unbemerkt zu bleiben.
Datenaustausch zwischen Banken – das Ende der Informationsinseln
Bisher konnte eine Bank immer nur sehen, was in ihrem eigenen System passierte. Geld, das von Bank A zu Bank B überwies, verschwand für Bank A aus dem Sichtfeld. Für Bank B wiederum war es eine normale eingehende Überweisung ohne Vorgeschichte. Genau diese Lücke hat illegales Geld genutzt. Das neue Regelwerk will sie schließen – durch institutionenübergreifenden Datenaustausch.
Beteiligt sind Geschäftsbanken, staatliche Finanzinstitute, ausländische Banken in Thailand, Nichtbanken-Finanzanbieter, Zahlungsunternehmen und Geldwechsler. Wenn all diese Akteure relevante Informationen teilen, entsteht erstmals eine Vogelperspektive auf einzelne Geldflüsse – über Institutionsgrenzen hinweg. Für Kriminelle ist das eine schlechte Nachricht. Für alle anderen sollte es keine Rolle spielen. Sollte.
AMLO, Polizei, NACC, SEC – wer die Daten bekommt
Die gesammelten Finanzdaten bleiben nicht im Bankensystem. Relevante Informationen werden an das Amt zur Bekämpfung der Geldwäsche (AMLO), die Polizei, die Nationale Antikorruptionskommission (NACC) und die Wertpapieraufsicht (SEC) weitergegeben. Jede Behörde handelt dabei im Rahmen ihrer eigenen Zuständigkeiten – die BOT koordiniert, verhaftet aber selbst niemanden.
Das bedeutet in der Praxis: Eine Transaktion, die bei der Bank zunächst nur als auffällig markiert wird, kann am Ende bei der Polizei oder der Antikorruptionskommission landen. Die Schwelle zwischen Bankprüfung und Ermittlungsverfahren ist dabei fließend. Wie schnell ein Datenaustausch zu einem behördlichen Vorgang wird, hängt von der Art der Auffälligkeit ab – und von der Entscheidung der zuständigen Stelle.
Vitai erklärt, was die Zentralbank kann – und was nicht
Vitai Ratanakorn war beim Pressegespräch ungewöhnlich offen über die Grenzen seiner eigenen Institution. Die BOT kann keine Kriminellen verhaften. Sie kann Verbrechen nicht direkt unterbinden. Was sie kann: Finanzkanäle schwerer nutzbar machen. „Wir mögen nicht die Macht haben, Verbrechen zu unterdrücken oder Verhaftungen direkt vorzunehmen, aber wir können Schwierigkeiten schaffen, Engpässe erzeugen und diese Transaktionen komplizierter machen, sodass ihr Volumen erheblich sinkt“, sagte Vitai.
Das Wort „Engpässe“ ist dabei kein Zufall. Es beschreibt die eigentliche Strategie: nicht das Verbrechen selbst stoppen, sondern den Geldfluss dahinter so teuer und aufwendig machen, dass er sich nicht mehr lohnt. Das ist eine andere Logik als klassische Strafverfolgung. Ob sie wirkt, wird sich zeigen. Dass sie Nebenwirkungen für unbeteiligte Kontoinhaber hat, steht schon jetzt fest.
Was das für Expats mit Thailand-Konto bedeutet
Wer ein Bankkonto in Thailand führt, regelmäßig Geld aus dem Ausland überweist oder größere Bargeldbeträge abhebt, lebt in einem stärker überwachten System als noch vor einem Jahr. Regelmäßige, erklärbare Überweisungen aus dem Heimatland – Rente, Gehalt, Ersparnisse – sind kein Problem, solange sie nachvollziehbar sind. Wer seine Bank bei ungewöhnlichen Transaktionen vorher informiert, vermeidet unnötige Rückfragen.
Größere Bargeldabhebungen kurz vor dem Kauf von Gold oder Kryptowährungen können Aufmerksamkeit erzeugen. Das muss kein Problem sein – aber wer es ignoriert, riskiert im schlechtesten Fall eine vorübergehende Kontosperrung. Einspruchsverfahren gibt es. Sie brauchen Zeit. Wer in Thailand lebt und auf ein aktives Konto angewiesen ist, sollte zumindest wissen, in welchem System er sich bewegt.
Sperren, einfrieren, blockieren – wie schnell es gehen kann
Das neue Regelwerk setzt ausdrücklich auf Geschwindigkeit. Verdächtige Gelder sollen möglichst schon vor dem Eingang auf ein Konto gestoppt werden. Gelingt das nicht, soll das Konto unmittelbar nach dem Eingang gesperrt werden – nicht nach Tagen, sondern so schnell wie möglich. Gleichzeitig sollen weitere Abhebungen und Überweisungen von solchen Konten blockiert werden.
Wer die Realität thailändischer Bankbürokratie kennt, weiß: Irrtümer passieren. Ein Konto, das irrtümlich gesperrt wurde, ist unangenehm – besonders wenn man auf laufende Zahlungen angewiesen ist. Das System zielt auf Kriminelle. Aber es trifft, was es trifft. Und das ist nicht immer das, was es treffen sollte.
Redaktionelle Hinweise
Dieser Artikel basiert auf dem Framework for Safeguarding the Financial Sector from Illicit Activities der Bank of Thailand (10. September 2026) sowie einer Analyse von ThaiExaminer (15. September 2026). Die fünf konkreten Einzelmaßnahmen der Geschäftsbanken hat die BOT bislang nicht im Detail veröffentlicht. Wer Fragen zur eigenen Kontoführung oder zu Auslandsüberweisungen hat, wendet sich direkt an seine Bank in Thailand.
Lesen Sie auch: Liebt sie dich – oder dein Geld?
Lesen Sie auch: Wirbel um Wasserfall – Influencer ignoriert Parkregeln (Video)
Man liest immer „größere“ Beträge. Ab wann sind die Summen, die man transferiert, groß? Also, ich mache mir über die Sperrung meiner Konten gar keine Gedanken, mit Millionen von Euro oder Dollar bin ich nicht bestückt.
Die stürzen sich nur auf Rentner aus Österreich, Schweiz . Deutsche Rentner erzeugen nur Mitleid und anonyme Spenden.
Wer mit Millionen von Euro oder Dollar bestückt ist, wohnt sicher nicht freiwillig in Thailand.
ha ha habe seit 30j ein konto bei kasikorn-überweise mir jeden monat 200 euro wovon ich dann im winter 4 monate lebe–vor der letzten heimreise noch eben 20000 bath abgeholt für die nächste einreise-alles ok!bei der nächsten überweisung 2 wochen später konnte ich schon kein geld mehr auf mein konto überweisen und es kam eine mail das ich mich persöhnlich vorstellen möchte mit reisepass und gelben hausbuch–war aber noch 2 wochen vorher geld abheben-kein wort von kontosperrung-nun bin ich natürlich bis november in germany und kann mich natürlich nicht persöhnlich vorstellen–soviel zu grossen beträgen überweissen!55555 PS.eine karte habe ich garnicht-überweise online mit xoom und hole mit bankbuch dann ab.
Ich weiß es ja natürlich auch nicht. Aber könnte das mit einer möglichen Beschlagnahmung des Company House wegen der Nominee-Firma zusammenhängt? Dass da eventuell schon ein Siegel an der Tür prangt?
nominee firma mit familienmitgliedern-ehefrau-gibt es nicht-das geld kommt aus gemeinsamen vermögen-es kann nur ein verfahren wegen untätigkeit der firma geben.
Das geht mir ebenfalls durch den Kopf: was wird als „größerer Betrag“ verstanden?
100, 200 oder 300000 Baht?
Bisher gab es keine Probleme, aber die Daumenschrauben werden langsam angezogen!
Wer Geld für den Kauf eines Hauses oder Condominiums nach Thailand überweist, gerät schnell ins Visier der Prüfbehörden. Noch 2023 war es ein Leichtes, Summen von 2 Millionen THB zu transferieren – eine Deklaration beim Zahlungseingang genügte. Diese Zeiten sind vorbei: Heute wird der Herkunftsweg der Gelder weitaus länger und akribischer zurückverfolgt. Ein Kontrollaufwand, dem sich mittlerweile auch der Verkäufer stellen muss.
Ja, das kann ich bestätigen. Eine etwas größere Überweisung für ein Haus von Deutschland nach Thailand wurde erst mal gesperrt und es hat gut 2 Wochen gedauert und einiger Dokumente und Telefonate bedurft, bis das Geld endlich frei gegeben wurde.
Was für Dokumente genau hat man von Dir verlangt?
Beleg von der Bank in Deutschland über die Überweisung und vor allem den unterschriebenen Vertrag über den geplanten Hausbau.
Die Algorithmen mit ihrer Unberechenbarkeit werden es uns schon lehren.
es wird an jeder schraube gedreht, immer wieder. kein stein bleibt längerfristig auf dem andern, prozesse funktionieren nicht durchgängig, und die vergutschlechterung nimmt ihren lauf. was „einigermassen“ schlecht läuft und mehr oder weniger funktioniert, sollte man belassen, es wird nicht besser nach der „verbesserung“ nur anders kompliziert.
Stimmt schon, dass jede Änderung erst mal Sand im Getriebe bedeutet. Am Ende stecken dahinter jedoch keine thailändischen Eigenheiten, sondern der Druck, weltweite Standards (wie die Vorgaben der FATF gegen Geldwäsche und Steuerhinterziehung) einzuhalten. Thailand muss sich diesen globalen Banken- und Finanzregeln anpassen, um nicht auf internationalen Sperrlisten zu landen. Das macht es für uns im Alltag zwar deutlich komplizierter, ist aber leider ein weltweiter Trend, dem man kaum noch entkommen kann.
Was Banken für Rechte haben! Unglaublich! Banken vergessen auch gern, wem die Gelder und Vermögen gehören.
thaibanken lieben keine farangs–vor 20j mal versucht eine kredikarte von kasikorn zu bekommen–trotz fahrt nach bangkok und 95000 bath rente keine karte bekommen.
sollte eine hohe sicherheitsleistung hinterlegen.ein thai mit 15000 bath bekommt aber eine!