Wer in Thailand lebt und seine Wise-Karte regelmäßig am Geldautomaten zieht, sollte jetzt genau hinschauen. Nicht irgendwann. Jetzt. Ab September kommt die Verifikationsanfrage und die Karte wird storniert — ab Oktober greifen für viele die vollen Einschränkungen, zumindest für Thai-ATMs. Viele Expats haben das noch nicht auf dem Schirm, weil Wise die Änderung zwar kommuniziert hat, aber eben so, wie Fintech-Unternehmen das gerne tun: in einem langen Hilfe-Artikel voller Euphemismen. Der Kern ist einfach: Wer sein Wise-Konto mit einer Thai-Adresse betreibt, verliert die Möglichkeit, in Thailand Bargeld am Automaten abzuheben. Kartenzahlung im Laden? Weiterhin möglich. ATM in Thailand? Vorbei.
Wer betroffen ist — und wer nicht
Die entscheidende Frage ist nicht, ob man Wise nutzt. Die Frage ist, welche Adresse im Wise-Konto hinterlegt ist. Wer noch eine Adresse aus Deutschland, Österreich oder der Schweiz im System hat — weil er das Konto damals noch in der Heimat eröffnet hat und nie umgestellt hat — merkt von den Änderungen schlicht nichts. Das Konto bleibt unter der europäischen Wise-Entität, ATM-Abhebungen in Thailand laufen weiter wie gewohnt.
Betroffen sind alle, die bei Wise eine Thai-Adresse hinterlegt haben. Das betrifft vor allem Expats, die seit Jahren in Thailand leben und ihr Konto irgendwann auf die lokale Adresse umgestellt haben — und digitale Nomaden, die Wise als primären Kontoersatz im Alltag nutzen. Für diese Gruppe ist der Verlust der ATM-Funktion keine Kleinigkeit. Thailand ist nach wie vor ein Land, in dem Bargeld zählt: auf dem Markt, beim Vermieter, beim Arzt ohne Kreditkartenterminal.
Business-Konten: kein Problem
Wer bei Wise ein Geschäftskonto führt, kann aufatmen: Alle beschriebenen Änderungen betreffen ausschließlich Privatkonten. Business-Konten unter einer Thai-Adresse sind von der Umstellung auf die lokale Thai-Entität nicht erfasst — sie laufen weiter wie bisher, inklusive ATM-Zugang in Thailand.
Das ist kein Versehen. Die Bank of Thailand unterscheidet in ihrer Regulierung klar zwischen privatem E-Wallet-Betrieb und gewerblichen Zahlungsdienstleistern. Wer also über ein Wise-Business-Konto abrechnet — etwa als Freiberufler mit gewerblicher Registrierung — ist von den September- und Oktober-Fristen nicht betroffen.
Was genau wegfällt
Konkret gestrichen wird die Möglichkeit, mit der Wise-Karte an thailändischen Geldautomaten Bargeld abzuheben. Das ist keine vorübergehende Einschränkung, keine Beta-Phase, kein Versehen — es ist eine dauerhafte Folge der neuen regulatorischen Struktur. Wise hat am 17. März 2026 fünf Lizenzen der Bank of Thailand erhalten und ist damit das erste Nicht-Bankinstitut mit einem vollständigen Lizenzpaket in Thailand. Wer unter einer Thai-Adresse bei Wise registriert ist, fällt automatisch unter die neue lokale Entität: Wise Payments (Thailand) Limited. Und die darf nach Thai-Regulierung keine ATM-Bargeldauszahlungen im Inland anbieten.
Was bleibt: Kartenzahlungen in Geschäften und online in Thailand funktionieren weiterhin. ATM-Abhebungen im Ausland bleiben ebenfalls möglich — nur eben nicht mehr in Thailand selbst. Wer also in Singapur oder auf dem Rückflug in Frankfurt Baht oder Euro braucht, kann die Karte dafür nach wie vor nutzen.
Was neu dazukommt
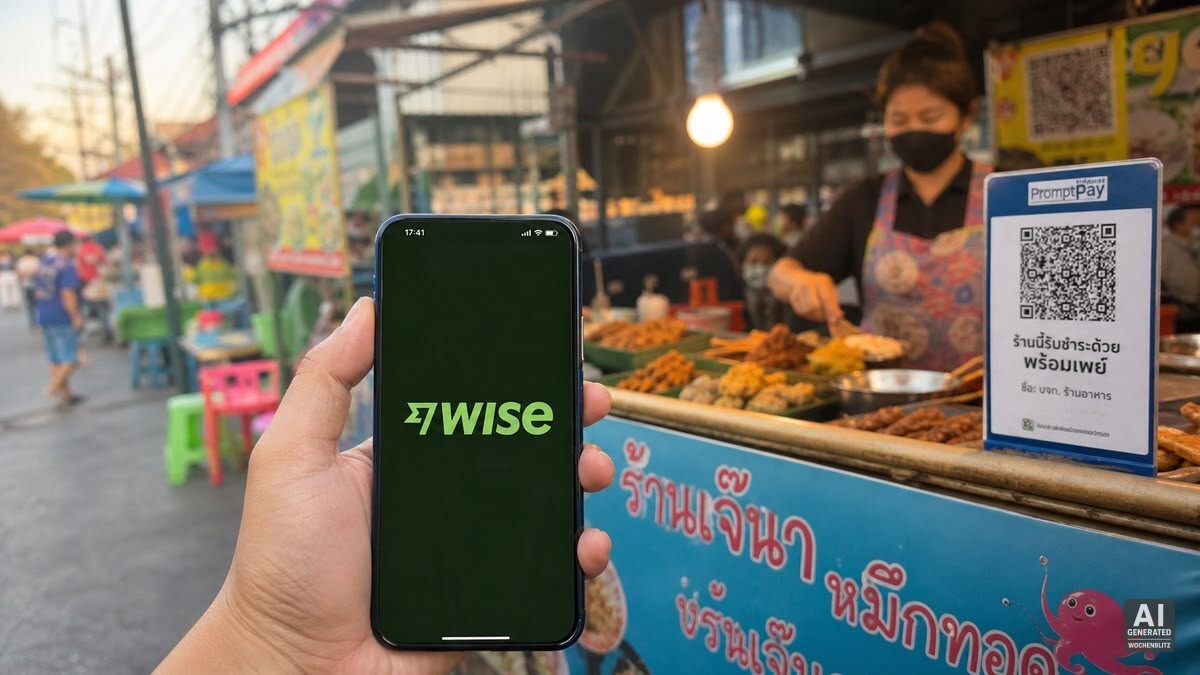
Wise verkauft die Änderung nicht ohne Grund als Upgrade — und das ist nicht komplett gelogen. Mit der neuen Lizenz kommt eine vollständige PromptPay-Anbindung. Geld lässt sich künftig direkt an jede PromptPay-ID senden: Handynummer oder Personalausweisnummer des Empfängers genügt. QR-Codes an Marktständen, kleinen Restaurants oder Läden ohne Kartenlesegerät lassen sich über die Wise-App scannen und bezahlen. Das war bisher der große Alltagsvorteil des Thai-Bankkontos — Wise schließt diese Lücke zumindest teilweise.
Dazu kommt die Möglichkeit, Baht direkt aus Thailand heraus ins Ausland zu überweisen — also vom Thai-Bankkonto oder aus dem Wise-THB-Guthaben. Bisher war das nicht möglich. Wer regelmäßig Geld in die Heimat schickt, hat damit einen neuen, günstigen Weg. Außerdem liefert Wise jetzt physische und digitale Karten an Adressen in Thailand — auch das war früher nicht vorgesehen. Einschränkung: Eingehende PromptPay-Zahlungen sind auf 10.000 Baht pro Transaktion begrenzt, ausgehende Transfers zunächst auf 30.000 Baht täglich — dieses Limit steigt mit regelmäßiger Nutzung. Für den Marktstand reicht das. Für die Monatsmiete oder größere Überweisungen muss man rechnen.
Was mit Investments passiert
Wise stellt für alle Thailand-Privatkonten die Produkte Interest und Stocks ein. Wer dort Guthaben oder Anteile hält, wird nicht gefragt: Wise verkauft die Positionen zwangsweise und schreibt den Erlös als THB auf das Konto gut. Das passiert automatisch, ohne dass der Kontoinhaber eingreifen kann.
JETZT den Wochenblitz WERBEFREI lesen!
Die steuerliche Konsequenz ist bisher ungeklärt. Ob ein solcher Zwangsverkauf in Thailand als steuerpflichtiges Einkommen gilt, hat die Finanzbehörde noch nicht offiziell bewertet. Wer nennenswerte Beträge in Wise-Investments hält, sollte das mit einem Steuerberater durchrechnen, bevor der Verkauf automatisch ausgelöst wird.
Das Doppelkonvertierungs-Problem
Wer Fremdwährungen über sein Thailand-Wise-Konto empfängt — etwa Honorare in Euro oder Dollar von Kunden im Ausland — bekommt diese künftig automatisch in Baht umgewandelt. Eine direkte USD-zu-EUR-Überweisung läuft dann als USD→THB→EUR, mit zwei separaten Umtauschgebühren statt einer. Das klingt nach Kleinigkeit, summiert sich aber bei regelmäßigen Auslandseinkünften schnell.
Ausnahme: Wer Geld vom eigenen Auslandskonto auf das eigene Wise-Konto überweist, ist von der Zwangsumwandlung nicht betroffen. Die Regel gilt nur für Zahlungen von Dritten. Wer als Freiberufler oder digitaler Nomade regelmäßig Fremdwährungseinnahmen über Wise abwickelt, sollte das neue Gebührenmodell genau durchrechnen — oder die Kontostruktur überdenken.
Die Fristen — was bis wann passiert
Wise hat einen gestaffelten Zeitplan kommuniziert, der je nach Registrierungsdatum unterschiedlich greift. Wer sich nach dem 21. Januar 2026 neu bei Wise angemeldet hat, ist bereits seit August 2026 unter der Thai-Entität aktiv — für diese Gruppe sind die Änderungen also schon Realität. Alle, die sich vor dem 21. Januar 2026 registriert haben, bekommen mehr Zeit: Wise hat die Umstellung auf Oktober 2026 verschoben. Bis dahin läuft das Konto wie gewohnt weiter.
Der konkrete Ablauf für Alt-Kunden: Im September schickt Wise eine E-Mail mit Anforderung zusätzlicher Verifizierungsdokumente — das ist die Pflicht, die die Bank of Thailand den neuen Lizenzinhabern auferlegt. Akzeptiert werden dabei auch Non-Immigrant-Visa wie das DTV oder das ED-Visum. Ab Oktober 2026 greifen dann die Einschränkungen, darunter der Wegfall der ATM-Abhebungen in Thailand. Die bestehenden Karten werden bis September 2026 deaktiviert und kostenlos ersetzt.
Adresse umstellen — geht das so einfach?
Ja — und das ist die eleganteste Lösung für alle, die Wise hauptsächlich für internationale Transfers und ATM-Abhebungen nutzen. Wer seine Wise-Kontoadresse auf eine Nicht-Thailand-Adresse zurückstellt, bleibt unter der europäischen Entität und behält den vollen ATM-Zugang in Thailand. Wise erlaubt die Adressänderung in den Kontoeinstellungen, und wer noch eine gültige Adresse in Deutschland, Österreich oder der Schweiz hat — oder dort Familie hat — kann diese eintragen.
Wer dagegen tatsächlich fest in Thailand lebt und eine Thai-Adresse als primären Wohnsitz hat, muss ehrlich abwägen: Die Adressänderung auf eine Heimatadresse ist technisch möglich, sollte aber dem tatsächlichen Wohnsitz entsprechen. Wise kann Dokumente zur Verifikation anfordern. Eine Scheinregistrierung auf die Adresse der Schwiegermutter in Augsburg ist keine langfristige Strategie.
Der Mythos mit der Ersatzkarte
In Expat-Foren kursiert seit Wochen ein hartnäckiges Gerücht: Wer sich die neue Wise-Karte noch vor der Umstellung im Ausland bestellt — etwa bei einem Heimatbesuch in Deutschland — behalte den ATM-Zugang in Thailand. Das ist falsch. Wise hat das ausdrücklich klargestellt: Die ATM-Einschränkung hängt nicht an der Karte, sondern am Konto. Wer ein Konto mit Thai-Adresse hat, hat ein Thailand-Entitäts-Konto — egal wo die Karte physisch beantragt wurde, egal welches Datum auf dem Kuvert steht.
Alle bestehenden Karten, die an Thai-Adressen gebunden sind, werden bis September 2026 eingezogen und kostenlos ersetzt. Die Ersatzkarte funktioniert dann an ausländischen ATMs, aber nicht mehr an Thai-Automaten. Wer das Gegenteil behauptet, hat den Wise-Hilfetext nicht zu Ende gelesen — oder möchte Klicks mit einer Überschrift generieren, die sich gut teilt.
Alternativen für den Notfall
Wer die ATM-Funktion wirklich braucht und die Adressumstellung nicht in Frage kommt, hat drei realistische Optionen. Die solideste ist ein Thai-Bankkonto. Bangkok Bank und Kasikorn verlangen ein gültiges Langzeitvisum — wer das hat, kann den Termin kurzfristig vereinbaren. Welche Banken aktuell noch Konten für Ausländer eröffnen und was dabei zu beachten ist, haben wir in unserem Ratgeber zu Bankkonten in Thailand zusammengefasst.
Die zweite Option ist Revolut. Die Karte funktioniert weiterhin an Thai-ATMs, und Überweisungen direkt auf Thai-Bankkonten in Baht sind möglich — allerdings fällt die Thai-seitige Gebühr von mindestens 250 Baht pro ATM-Abhebung trotzdem an, das lässt sich nicht umgehen. Die dritte Option ist PromptPay — nicht als Bargeldersatz, sondern als Zahlungsmittel. Wer ein Thai-Bankkonto hat, kann PromptPay im Alltag für Markt, Restaurant und Kleinläden nutzen und spart sich damit einen Großteil der Bargeldabhebungen.
Redaktionelle Hinweise
Lesen Sie auch: Krankenversicherung für den Ruhestand in Thailand
Die Angaben basieren auf der offiziellen Wise-Hilfeseite (wise.com/help) sowie auf dem Wise-Newsroom (newsroom.wise.com), Stand September 2026. Wise kann Fristen, Limits und Verfahren jederzeit anpassen — vor einer Kontoentscheidung direkt bei Wise nachfragen. Finanzrechtliche Fragen zur Kontostruktur in Thailand sollten mit einem spezialisierten Berater geklärt werden.
Fuer mich bleiben , wenn überhaupt, nur noch Überweisungen nach Thailand und deren Eingang melde ich bei der Steuer an. Währungskonten, Ansparungen, habe ich schon vor Monaten umgestellt.